Mostrando entradas con la etiqueta Organización Industrial. Mostrar todas las entradas

viernes, 18 de agosto de 2017

The Craft Brewing Industry in Latin America

JEL Classifications: L66, D20, D40
Keywords: Brewing Industry, Craft Beer, Latin America, Microbreweries
Citation: Toro-Gonzalez, D. 2017. "The Craft Brewing Industry in Latin America." Choices. Quarter 3. 
Available online: Here
The Latin American craft brewing industry has the potential for growth and opportunities for investment, especially in the craft brewing segment. This article highlights the industry as a dynamic sector with growth potential for investors and consumers though discussion of consumption preference in Latin America, as well as the current status of beer industry and craft brewing in the region. Finally, an overview of the potential for growth in craft brewing in Latin America is provided.

Alcohol Consumption Preferences

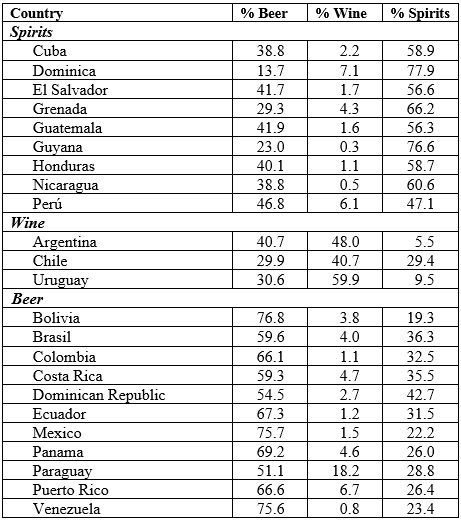
Table 1: Market Shares Based on Levels of
Alcohol Consumption, 2010 (15+ years)

Source: WHO (2014).
According to World Health Organization (WHO) (2014), Latin American countries are the most heterogeneous on the planet in terms of average preferences for liquor consumption (see also Pierce and Toxqui, 2014; Aizenman and Brooks, 2005). The Caribbean, for example, is recognized for its rum production, while Chile and Argentina are recognized wine producers. But no Latin American country is specifically recognized for its brewing traditions; nonetheless, from 2008 to 2013, beer was the most important alcoholic beverage in the region, with approximately 50% of total production in the alcoholic beverages market.
Analyzing alcohol consumption by country (see Table 1), beer is the most preferred alcoholic drink in 11 out of 23 countries (48%). Spirits are most preferred by 39% of countries, particularly in Central American markets, where populations are more traditionally inclined to the consumption and production of spirits such as tequila and sugarcane distillates such as aguardiente and, particularly, rum. In Chile, Uruguay, and Argentina (13%), wine is the most popular alcoholic drink (WHO, 2014).

Consolidation of the Beer Industry

At the end of the 20th century, 10 firms produced half of all beer worldwide; by 2012 the same share was divided among only four firms (Howard, 2013). This concentration will likely only increase after the merger between AB InBev and SABMiller announced in November 2015 (AB InBev, 2016). This strategic integration has generated a global conglomerate that controls approximately one-third of the global market. The trend toward worldwide concentration has been mainly driven by economies of scale and horizontal integration. In the case of Latin America, concentration levels are substantially higher, almost double, than in the rest of the world.
Worldwide in the last decade, the beer industry has witnessed intense changes in its market structure. After the mass-produced lager brewing industry, or macrobreweries, standardized its industrial processes and took advantage of economies of scale, craft breweries began popping up globally, revealing evidence of possible structural changes in market conditions.  
In 2013, 83% by volume of beer consumed in Latin America was produced by just four countries: Brazil (42%), Mexico (22%), Venezuela (11%), and Colombia (8%). With the arrival of multinational companies to the region over the last two decades, the war to conquer Latin American consumers has intensified. In most countries, the beer markets are duopolistic, dominated by big world players such as AB-InBev, SABMiller, and Heineken.
In 2010, Heineken purchased the brewery division of FEMSA, a firm with operations in several Central American countries. In 2011, Kirin Brewery Company, a Japanese firm, ought Brazilian Schincariol Brewery. In Mexico, AB InBev purchased Grupo Modelo in 2013. The arrival of the world goliaths in Latin America has consolidated the market for mass-produced American lager beer.
However, in spite of the apparently strong trend toward industry concentration and the production supremacy of American lager beers, consumers’ interest in new products is increasing. In relation to this shift toward new products, Howard (2013) states that “cultural barriers to global brands in emerging markets, and the rising consumer interest in varieties produced by smaller specialty brewers…” (p. 13) may increase opportunities for small players with differentiated products. Latin America is not an exception, and cultural barriers, income growth, and heterogeneity in consumer tastes may become barriers to the consolidation of a worldwide duopoly.
Traditionally, industries have been characterized as “consolidated” when large companies with high economies of scale make it harder for smaller companies to enter into the market due to cost advantages. The emergence of niche markets result, which is the case for craft beer (Carroll and Swaminathan, 2000; Swinnen and Garavaglia, 2017).

Craft Beer in Latin America

Although large-scale beer still dominates the Latin American market, a new picture is starting to emerge. The main source of recognition for the brewing industry in region is that Latin American beer may be described by three basic criteria (Webb and Beaumount, 2013): it is clear and bland, it is served cold, and it is produced by a big mass brewery, often a multinational company. These characteristics may have generated an opportunity for market development, in which the increase in the number of micro- and craft breweries follows the same structural market pattern witnessed in the North American and European brewing industries.  On average, small brewery market share in the region was 1.3% between 2008 and 2013. Meanwhile, the market share for small breweries in the rest of the world was considerably higher, 4.8% on average (Figure 1; Euromonitor, 2015).
Figure 1: Average Small Brewery Shares
by Region (2008–2013)


Source: Euromonitor (2015).
For this period, small craft breweries in some countries in Latin America experienced an important evolution in terms of market share compared to mass-produced beer. Argentina, Bolivia, Brazil, Chile, and Costa Rica are examples of countries where small craft breweries averaged more than 2% of the total market share (Euromonitor, 2015).
Despite the low market shares of the craft beer segment in the region, the growth rate has been substantially high: 6.6% a year on average between 2008 and 2013. This is more than twice the growth observed in the regional mass-produced beer segment for the same period (2.8%) and almost double the World Bank’s regional GDP growth figure (Euromonitor, 2015).

Craft Beer Industry Potential

The Latin American brewing industry is especially dynamic in terms of its rapid growth. Between 2008 and 2013, the sector grew twice as fast as the world beer market sector, an average of 2.8% versus 1.4% (Euromonitor, 2015).  As mentioned previously, Latin American market has reached its maturity due to the consolidation of the mass breweries, and the appearance of small craft breweries indicates a trend toward a more diversified market. In this sense, Latin America and the Caribbean are a battleground for large breweries and a nursery for craft breweries.
Interest in producing and consuming craft beer is recent in Latin America and is growing fast as a niche market, as has happened in other markets around the world. For example, Toro-Gonzalez, McCluskey, and Mittelhammer (2014) analyzed the case of U.S. beer consumption, finding that craft beer consumers are different from those who consume mass-produced and imported beer, with no evidence of substitution among products.
An indicator of the increasing popularity of craft beer is the number of searches reported by Google Trends for the term “craft beer” both in Spanish and Portuguese, Brazil’s national language. The number of searches grew by 3% on average every month from January 2010 to November 2016. Between 2012 and 2016, interest in the term grew by 317%. According to Google Trends, Brazil, Chile, Argentina, and Mexico (in that order) are most interested in craft beer among Latin American countries.
In terms of consumption and income, two elements support the initial claim of a sector with interesting opportunities. According to OECD (year), Latin America consumes almost half as much per capita annually (1.45 gallons) compared to the rest of the world (2.45 gallons). However, this gap seems to be closing; between 2008 and 2013 the total consumption in Latin America grew by 5.8% on average, while total world consumption grew by only 1%.
In terms of income growth, the income elasticity of demand for beer to be elastic in Latin America, where an increase in income of 1% will increase consumer demand for beer by 1.2%. This implies there is an important opportunity for growth in the brewing industry, especially for craft brewers, whose niche market is highly influenced by income level (citation, year). Income in Latin America is expanding at 3.8% yearly (citation, year). This is an important element to explain the 42% in total market growth over the last 20 years in the region. It is possible to infer that the market will expand in the near future, given the regional income growth trends (Toro-Gonzalez, 2015).
Based on the available evidence, is not difficult to see that the brewing industry—and specifically the craft brewing industry—has an important opportunity in the Latin American market.

For More Information

Aizenman, J., and E. Brooks. 2005. “Globalization and Taste Convergence: The Cases of Wine and Beer.” SCCIE Working Paper 05(05).
Carroll, G.R., and A. Swaminathan. 2000. “Why the Microbrewery Movement? Organizational Dynamics of Resource Partitioning in the U.S. Brewing Industry.” American Journal of Sociology 106(3):715–62.
Euromonitor. (2015). Euromonitor International Passport Dataset. Available online: http://go.euromonitor.com/passport.html
Howard, P.H. 2013. “Too Big to Ale? Globalization and Consolidation in the Beer Industry.” Working Paper, SSRN.
OECD. (2014). Consumption Tax Trends 2014. OECDiLibrary. Retrieved from OECDiLibrary: http://dx.doi.org/10.1787/ctt-2014-en
Pierce, G., and A. Toxqui. 2014. Alcohol in Latin America: A Social and Cultural History. Tucson, AZ: University of Arizona Press.
Swinnen, J., and C. Garavaglia. 2017. Economic Perspectives on Craft Beer: A Revolution in the Global Beer Industry. London: Palgrave Macmillan.
Toro-Gonzalez, D., J. J. McCluskey, and R.C. Mittelhammer. 2014. “Beer Snobs Do Exist: Estimation of Beer Demand by Type.” Journal of Agricultural and Resource Economics 39(2):1–14.
Toro-Gonzalez, D. 2015. “The Beer Industry in Latin America.” AAWE Working Paper No. 177.
Webb, T., and S. Beaumont. 2013. Atlas Mundial de la Cerveza. Barcelona: Blume.
World Bank data, last update July 21, 2017.
World Health Organization (WHO). 2014. Global Status Report on Alcohol and Health 2014. Geneva: World Health Organization. Available online: http://www.who.int/substance_abuse/publications/global_alcohol_report/en/

viernes, 21 de octubre de 2016

¿A ver qué pasa?


El Universal, 21 de Octubre de 2016 12:00 am (Enlace)

Desde el pasado 2 de septiembre los cartageneros padecemos la restricción del nuevo pico y placa. Soy partidario de medidas que desincentiven el uso del auto particular y favorezcan el transporte público, pero se necesita saber cuáles son sus costos económicos y sociales para poder aplicarlas. Al revisar el Estudio Técnico elaborado por el DATT para motivar su ampliación, no se hallan respuestas.

Aparte de un ejercicio de aforo detallado, el documento carece de mediciones que permitan establecer, por ejemplo, el incremento de la demanda inducida, esto es, cuánto aumenta el uso de otros vehículos si se reduce la congestión. Tampoco muestra evidencia sobre su impacto, ni tampoco metas para evaluar la efectividad de la medida.

Como lo señala el documento, en Latinoamérica hay casos de restricción al uso de automóviles, como en Chile y México, donde se han aplicado argumentos ambientales. Sin embargo, éste desconoce el hecho de que en ningún país del mundo esta política ha sido tan usada como en Colombia. Aquí el pico y placa se ha extendido a pesar de que diversos estudios, como los de los profesores Víctor Cantillo y Juan Ortúzar (revista DYNA, 2014), muestran que sus efectos son nulos e incluso adversos en el largo plazo.

Ambos estudios muestran que el pico y placa es mucho menos eficiente que otras formas de regulación como el pago por congestión. Puede haber una cuantiosa suma de dinero representada en disposición a pagar por el uso continuo del automóvil que puede ser recolectada y usada para financiar modos de transportes más eficientes. Políticas de pago por congestión se usan desde hace décadas en Singapur, Londres, Toronto, París, Oslo, entre otras ciudades.

La principal crítica al pico y placa consiste en que aumenta el parque automotor en el largo plazo, llegando con el tiempo a la congestión que motivó la medida. Incluso puede empeorarla en periodos de no aplicación, como ocurre los fines de semana por el aumento de carros de reemplazo.

Comprar un carro adicional por negocios y hogares de ingresos medios y altos implica que el peso de la restricción vehicular impacta principalmente a los hogares de menores ingresos que tienen automóvil, haciendo la medida inequitativa e injusta.

En respuesta a lo anterior y a los síntomas de ineficacia de la medida a largo plazo, la Administración distrital sólo plantea ampliarla. Esta decisión, tomada a la ligera, generará mayores costos sociales y no servirá para nada. Es inaceptable que se sigan tomando decisiones tan sensibles con el ya memorable principio del vamos a ver qué pasa.

lunes, 6 de julio de 2015

jueves, 7 de mayo de 2015

The Beer Industry in Latin America

AAWE Working Paper No. 177 – Business

This document presents the current state of the brewing industry in Latin America with special attention given to micro brewing firms. We find that the market conditions in Latin America are favorable to significant growth in the brewing industry and particularly for craft and specialty beers. This study draws on a general overview of the industry in the region as well on five different countries. May 2015.  Document here.

jueves, 19 de marzo de 2015

Simuladores de equilibrio

En las clases de Micro II y Organización Industrial he desarrollado algunos simuladores de equilibrio en Excel para modelos de competencia, monopolio, oligopolio, cartel, entre otros. Este es el primero que esta disponible en versión HTML para evaluación. Fue desarrollado con el apoyo del equipo de Educación a Distancia de la UTB. Sus comentarios respecto a aspectos como la utilidad pedagógica de la herramienta, su presentación, su uso, y otros son muy importantes. En el futuro pondré a disposición otros simuladores. 


miércoles, 7 de mayo de 2014

Flipped Classroom in Cartagena-Colombia

Students talk about the Flipped Classroom strategy. The methodology was implemented during the spring semester 2014 by Daniel Toro Gonzalez PhD in the course "Introduction to Industrial Organization".


jueves, 14 de febrero de 2013

Historia del Petróleo

En estos cuatro capítulos se hace un extraordinario recuento de la historia de la industria petrolera. El documental permite identificar la relación entre las distintas estructuras de mercado y el origen de las políticas de regulación. Estos temas son analizados en cursos de microeconomía intermedia (mercados imperfectos) y organización industrial.

Capítulo No.1


Capítulo No.2


Capítulo No.3


Capítulo No.4

miércoles, 18 de enero de 2012

Are Micro and Macro Brews Substitutes?

Daniel Toro-Gonzalez, Jill J. McCluskey and Ron C. Mittelhammer

Although mass producers’ market share still represents more than 95% of sales, the trend of consumers switching from traditional to craft beer seems irreversible. How strong are the consumer’s preferences about this new type of beers? Given that brewing companies are subject to different policy regulations, especially taxes, the knowledge about consumer’s preferences is relevant to formulate more informed policy decisions to the industry. The aim of this paper is to estimate price, income and substitution elasticity of craft beers with respect to mass produced beers. We verify the hypothesis of that beer is a normal good with an inelastic demand with respect to prices and higher income elasticity for high end beers (craft +Import) compared to mass-produced beers. We also find that the elasticity of substitution between categories of beer is almost zero, which may imply no substitution between categories of beer because consumers do not return when they move their consumption from one type of beer to another.

See the ppt presentation of Jill McCluskey at the Beeronomics: The Economics of Beer and Brewing. November, 2011, University of California, Davis. Here

miércoles, 6 de octubre de 2010

¿Comprar o Desarrollar Tecnología?

Es un buen momento para que las empresas nacionales aprendan de sus pares extranjeras comprando nuevas tecnologías.

No es ningún misterio que en Colombia sean pocos los recursos que se destinan a Investigación y Desarrollo, tanto en lo público como en el sector privado, (Ver algunos datos). La inversión en Investigación y Desarrollo por parte de las empresas es escaza y existen razones para ello.

Una pregunta clave para la supervivencia de las firmas hoy es si las empresas deben invertir en investigación (I+D) o comprar tecnología. Actualmente sabemos que junto con la acumulación de capital físico y humano, uno de los elementos identificados como prioritarios en términos de crecimiento económico es la tecnología, los países y las empresas tienen dos caminos para tratar de aumentar su productividad: hacer inversiones en investigación y desarrollo (I+D) o comprar tecnología existente desarrollada por otros.

La respuesta se encuentra en la distancia del actual proceso productivo con respecto a la frontera delimitada por los más productivos. Si el nivel de productividad laboral de una empresa es muy distante de la productividad de sus pares internacionales, la mejor estrategia en este caso es invertir en tecnología ya desarrollada (Como la firma A en el gráfico) poniéndose al día con la tecnología. Por el contrario, para las firmas que se encuentran muy cerca, o en la frontera de la productividad en términos relativos con sus pares internacionales, la mejor estrategia debe ser la de invertir en Investigación y Desarrollo (I+D) moviendo la frontera misma de productividad y capturando mayor parte del mercado (Como la firma B en el gráfico).

Lo anterior implica que la baja inversión en I+D en Colombia es posiblemente un resultado de la distancia existente entre las empresas nacionales y sus pares internacionales en términos de productividad. En este sentido, las empresas nacionales tienen mayores incentivos para adquirir nuevas tecnologías y aprender de ellas, que desarrollar las propias.

Considerando la actual situación de revaluación del peso con respecto al dólar, la mejor estrategia que pueden utilizar ciertas empresas, especialmente las empresas orientadas a satisfacer el mercado interno, es usar esta oportunidad para adquirir maquinarias y equipos que las ayuden a aumentar su productividad y participación en el mercado.

miércoles, 22 de septiembre de 2010

Educación Pública y Privada

En Colombia mientras que las instituciones públicas de educación superior tienden a ser más grandes que las privadas, la distribución de la calidad parece ser similar.

La educación tiene una característica muy importante, cuando un ciudadano cualquiera estudia nos conviene a todos, esta característica en economía se conoce como una externalidad positiva. Debido a éstas externalidades siempre es deseable que haya más educación. Un punto esencial que advierte la teoría económica es que los mercados en los que se observan externalidades positivas, si son dejados a la voluntad del libre mercado se obtiene como resultado una menor cantidad que la socialmente deseable, por lo que el gobierno debe intervenir para aumentar la oferta de educación. Por otra parte, es imposible que el mercado por sí sólo alcance un mayor nivel de oferta educativa por que los mercados financieros no funcionan perfectamente, por ejemplo hay muchas personas que no tienen acceso a créditos u opciones de financiación que les permitan acceder a la educación que desean. En general, por estos dos motivos, la existencia de externalidades positivas y la existencia de un mercado financiero imperfecto, es que el gobierno debe intervenir en subsidiar la educación. En el mismo contexto también puede analizarse por ejemplo la inversión en Investigación y Desarrollo (I+D) que por exactamente los mismos motivos que en el caso de la educación la intervención gubernamental es deseable.

Colombia tiene un sistema de educación superior en el que participan instituciones tanto públicas como privadas, en ambos casos a pesar de usar la matrícula como una fuente de financiación, las instituciones dependiendo de su naturaleza consideran otras fuentes. En el caso de las universidades públicas las transferencias del estado y en el caso de las privadas las donaciones. Distintas fuentes generan distintos incentivos que inciden en su comportamiento al momento de tomar decisiones con respecto a calidad y cobertura. Usando un sencillo modelo de preferencias de estas instituciones se puede explicar por qué el caso colombiano la calidad en ambos casos parece ser similar mientras que las instituciones públicas tienden a ser más grandes que las privadas.

En términos de calidad usando información de Webometrics se puede establecer que de las 7 universidades clasificadas entre las 100 mejores de Latino America hay cuatro son públicas y tres son privadas, y usando información sobre los resultados de los exámenes ECAES los resultados muestran que el promedio entre 2004 y 2008 para el mismo grupo de universidades fue muy similar, 109 en el caso de las privadas y 107 en el de las públicas.

Para mayor información sobre el modelo ver documento:

Higher Education Firms Behavior Under Non-Profit Constraint

lunes, 20 de septiembre de 2010

TV: Colusión en la Publicidad?

Los largos segmentos de pauta comercial en la televisión colombiana pueden convertirse en evidencia de colusión.

La televisión es el medio de comunicación predominante en Colombia y en el país hay dos formas de consumirla, televisión abierta o cerrada. En el primer caso dos canales privados y varios canales públicos, entre nacionales y regionales, prestan el servicio de televisión abierta o pública la cual puede ser consumida de manera gratuita. En el segundo caso los usuarios deben subscribirse y pagar por el servicio a canales internacionales, sin embargo sólo el 8% del total de los televidentes consumen este servicio.

Este esquema se ha consolidado desde 1998 cuando el Gobierno Nacional cambió la estructura existente de tres canales nacionales de televisión educativa a un esquema de dos canales privados (RCN y Caracol). De acuerdo con Kind, Nilssen & Sørgard (2007) la publicidad es positiva pues incrementa las ventas de las empresas que pautan y genera ingresos para los canales, sin embargo tiene un impacto negativo en los televidentes quienes sufren la interrupción de los programas. De acuerdo con el modelo planteado por estos autores, bajo el supuesto de que los canales ofrecen productos relativamente homogéneos, la competencia entre canales de televisión por cautivar mayor audiencia debería generar niveles relativamente bajos de publicidad en los canales, con el fin de maximizar la audiencia.

Sin embargo, en el caso de Colombia aunque los dos canales privados pueden ser fácilmente considerados substitutos cercanos, existe evidencia de que los niveles de publicidad son relativamente altos al ser comparados con un mercado competitivo como el de la televisión pública estadounidense. Al hacer un análisis sencillo de la duración de la franja comercial en los segmentos de más alto consumo (prime time) se encuentra que en Colombia la duración promedio del segmento es de 9 minutos, mientras que su contraparte en Estados Unidos es de 3 minutos.

De acuerdo con Kind, Nilssen & Sørgard (2007), si los niveles de publicidad son altos en un contexto de substitutos cercanos esto puede considerarse como colusión en publicidad. Los efectos negativos de la colusión pueden ser considerados en dos contextos, los generados por las altas tarifas que pagan las empresas para pautar y por otra parte de la perdida de bienestar de los televidentes que deben soportar segmentos más largos de publicidad. En términos generales, la existencia de un tercer canal debería generar mayor competencia en el sector con repercusiones en la duración de los comerciales y los costos de publicidad para las empresas que pautan.

References:

Kind, Nilssen & Sørgard (2007). Competition for Viewers and Advertisers in a TV Oligopoly. Journal of Media Economics, 20(3):211–233